Raportul vânzărilor de vehicule electrice din SUA pe trimestrul al treilea arată o scădere puternică pentru marii producători, cu excepția câtorva outlieri precum Toyota, care au reușit să crească pe o piață dominată altfel de incertitudine și preferințe în schimbare.
Trimestrul al treilea din 2026 a adus o imagine contrastantă pe piața vehiculelor electrice din Statele Unite. În timp ce majoritatea producătorilor au înregistrat scăderi semnificative ale vânzărilor, câteva excepții, între care Toyota, au reușit să își crească livrările de modele electrice într-un context dominat de reticența clienților americani față de adopția EV.
Pentru Toyota, rezultatele au evidențiat o schimbare de ritm semnificativă. În ciuda faptului că istoric a fost percepută ca un actor lent în electrificare, marca a livrat peste 25.000 de SUV-uri electrice bZ numai în acest an, cu modelul bZ devenind al patrulea cel mai vândut EV în SUA, după Tesla Model Y, Model 3 și Hyundai IONIQ 5. Alte 7.500 de unități C-HR complet electrice au ajuns la clienții americani până acum, la care se adaugă versiuni cu orientare off-road bZ Woodland. Per total, vehiculele hibride, plug-in hibride și electrice ale Toyota au reprezentat în trimestrul al treilea peste 57% din totalul vânzărilor sale din SUA.
Contrastul este puternic față de producătorii tradiționali americani, unde criza vânzărilor EV a fost resimțită acut. General Motors a raportat un declin anual de 6% la vânzări totale, cu cifre considerabil mai îngrijorătoare pe segmentul electric. Modelul Cadillac Lyriq a scăzut cu 51% în trimestru, Vistiq cu 34%, iar Escalade IQ cu 29%. Ford a întâmpinat și ea dificultăți importante: Mustang Mach-E a scăzut cu 72% în trimestrul III și cu 59% la nivel anual, în timp ce Chevrolet Equinox EV și Blazer EV au raportat scăderi de 92% și, respectiv, 84% la vânzările din Q3.
Stellantis a reușit o creștere generală la nivel de grup, bazându-se pe modelele convenționale RAM 1500 și Jeep Grand Wagoneer, însă EV-urile au avut un declin masiv – Jeep Wagoneer S a vândut doar 146 unități, ceea ce reprezintă o scădere de 96% față de aceeași perioadă a anului anterior.
Bateriile EV produse de GM sunt criticate pentru viteza de încărcare limitată, multe modele acceptând maximum 150 kW curent continuu DC doar în condiții ideale. Între timp, rivalii globali, precum BYD, oferă soluții de încărcare rapidă care pot atinge o stare de încărcare de 80% în aproximativ 5 minute, evidențiind decalajul tehnologic care afectează competitivitatea modelelor americane.
Bolt, considerat un model important pentru strategia EV a Chevrolet, a dezamăgit în 2026: doar 8.090 unități vândute până acum, departe de obiectivul oficial de 150.000 de vehicule, ceea ce a generat speculații privind încetarea producției după o serie limitată de 35.000 vehicule.
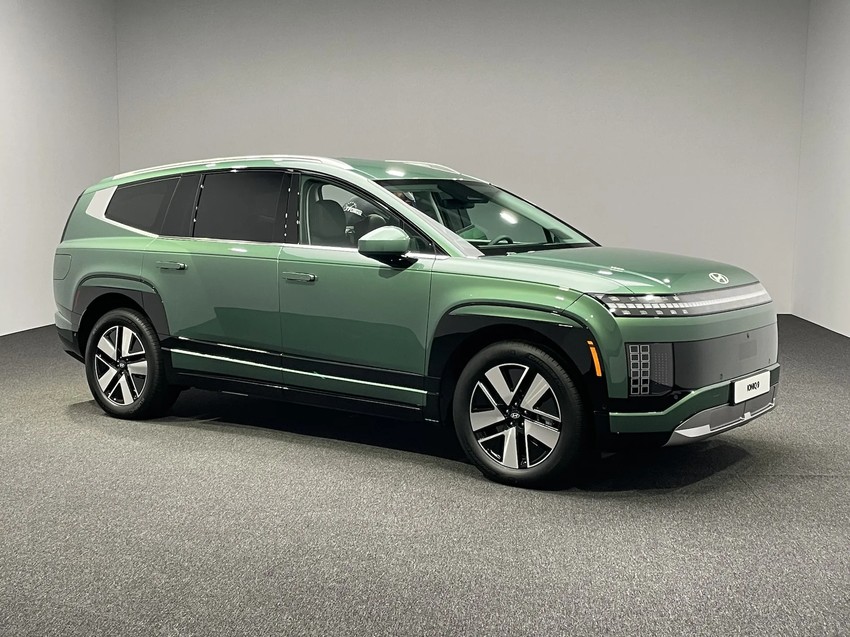
Nici producătorii coreeni nu au fost scutiți de derapaje, Hyundai IONIQ 5 scăzând cu 53% vânzările în Q3, iar IONIQ 9 cu 47%. Kia EV6 a înregistrat o scădere de 57% în Q3 și de 77% pe tot parcursul anului. Genesis GV60 a avut o scădere de 53%, cu doar 816 vehicule vândute, iar electrificatul GV70 a scăzut cu 87%, la numai 234 unități.
În ciuda climatului general nefavorabil, cota de piață a Tesla a crescut relativ, pe fondul prăbușirii vânzărilor concurenților săi, deși vânzările Tesla în SUA au scăzut cu 16% comparativ cu anul precedent, continuând o tendință descendentă pentru a opta lună consecutiv.
Rivian: Excepția notabilă
Producătorul Rivian a constituit un punct luminos unic pe piața americană: lansarea modelului R2 (SUV median electric) a dus la o creștere de 45% a livrărilor față de anul precedent, cu 19.248 vehicule livrate în trimestrul al treilea. Rivian anunță intenția de a livra până la 25.000 de R2 până la sfârșitul anului, ceea ce ar putea stabili un nou record pentru segmentul EV în SUA, având în vedere că modelele mizate au preț de pornire sub 60.000 €.
Tendințe, incertitudine și relevanță pentru piața europeană
Creșterea vânzărilor Toyota și succesul relativ selectiv al unor modele EV reflectă dificultatea de a anticipa schimbările bruște de preferință ale consumatorului. Contextul american este marcat de prețuri volatile la carburanți tradiționali, amplificând temporar interesul pentru modele eficiente energetic, deși istoria sugerează că aceste tendințe pot fi reversibile odată cu stabilizarea prețurilor.
Pentru piața europeană, aceste evoluții transmit câteva semnale clare: competitivitatea modelelor EV depinde masiv de disponibilitatea tehnologică, infrastructura de încărcare rapidă, autonomie în regim real (exprimată pe ciclul WLTP sau testări relevante pentru clima UE) și garanții clare pentru baterii. Modele precum Toyota bZ3X, populare pe alte continente, nu sunt încă lansate oficial în UE, fiind disponibile doar prin importuri paralele și cu riscuri aferente lipsa garanției localizate și a compatibilității cu standardele CCS2 sau cerințele de autonomie ale Uniunii Europene.
În context românesc și european, Toyota mizează în principal pe modelul bZ4X, direct concurent cu Volkswagen ID.4, Skoda Enyaq, Hyundai IONIQ 5 și Kia EV6, toate modele care oferă suspensie spate multibraț, autonomie WLTP ridicată și garanție extinsă la baterie. Inflexiunile pieței americane, unde modelele compacte/urbane și prețurile competitive primesc momentan mai multă atenție, sugerează că succesul EV pe termen lung va depinde în mare măsură de performanță în condiții reale și suport post-vânzare local. Evoluția reglementărilor UE ar putea menține aceste criterii drept priorități și pentru viitor.